
Financer une opération de promotion immobilière
Fonds propres, crédit d’accompagnement, garantie d’achèvement, dette privée : Hyppo recherche, étage par étage, le financement de votre opération auprès de banques spécialisées, de fonds de dette et de foncières.
Étude sur mesure par un conseiller
- Pré-étude de l’opération
- Besoins de financement de plus de 1 M€
- Banques spécialisées, fonds de dette et foncières
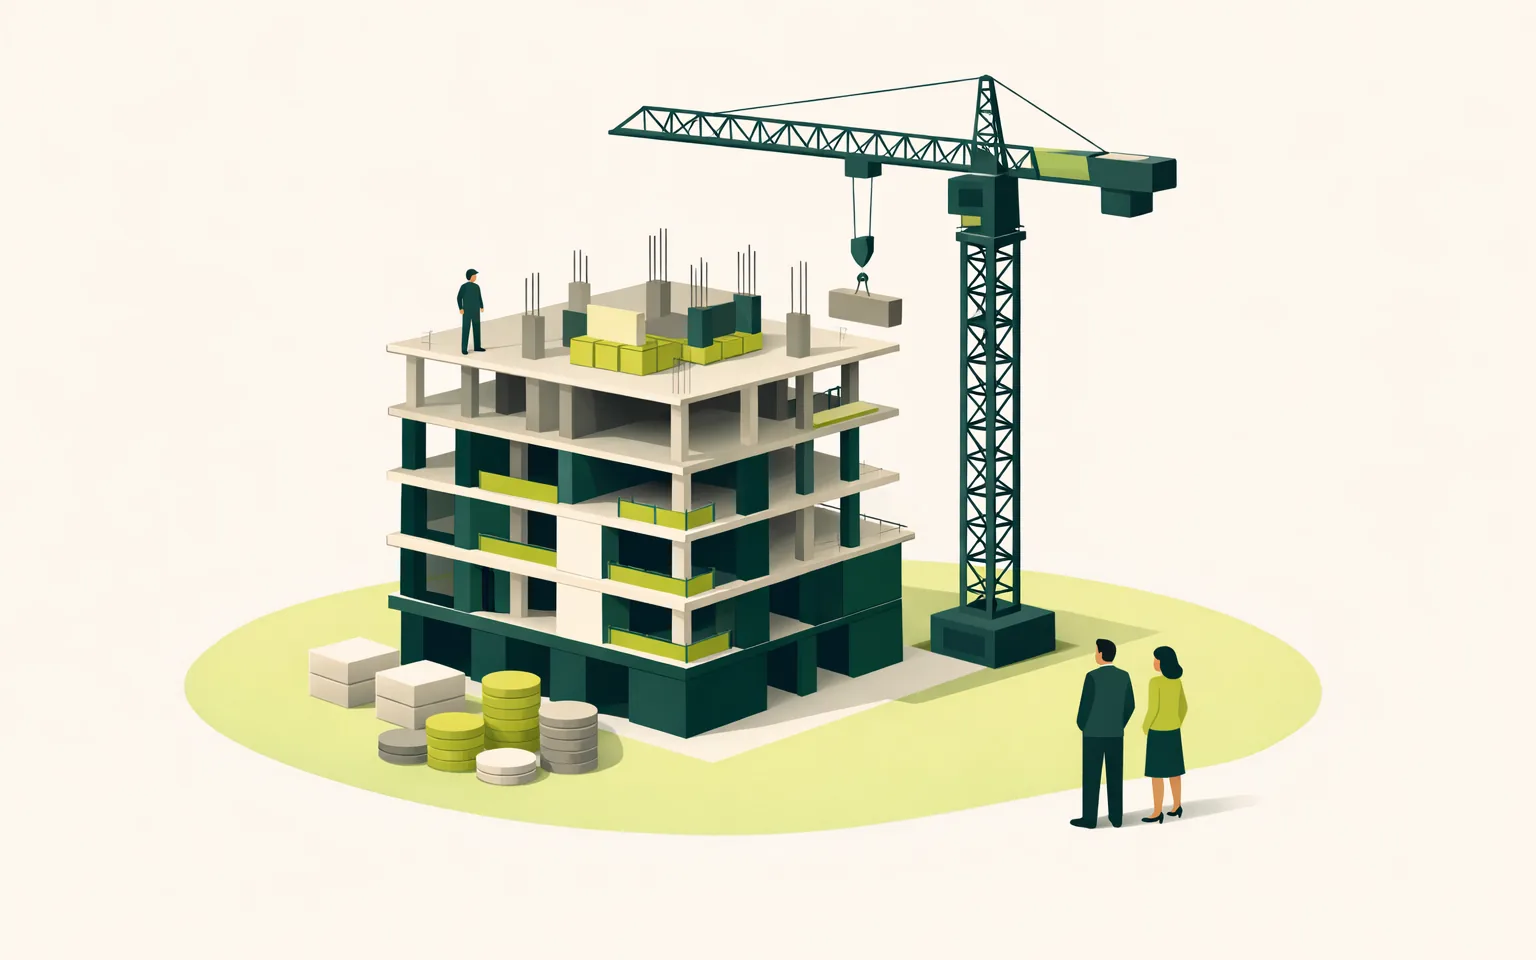
Entre la promesse sur le terrain et le premier tirage du crédit promoteur, le promoteur paie souvent seul : études, permis, indemnité d’immobilisation, premiers frais de commercialisation. Une opération se finance par étages, pas par un seul prêt.
Hyppo est courtier : il ne prête pas, et il ne délivre ni crédit promoteur ni garantie financière d’achèvement. Il recherche le financement auprès de banques spécialisées, de fonds de dette et de foncières, jusqu’à la décision du prêteur.
Le financement promoteur en quelques chiffres
- Plus de 1 M€Besoin de financement des opérations accompagnées
- 500 k€ à 20 M€Dette privée recherchée par Hyppo
- 4 semainesMise en place indiquée pour la dette privée
- +65 prêteursBanques et fonds, en France et en Europe
Hyppo accompagne les opérations dont le besoin de financement dépasse 1 M€. Les chiffres de la dette privée viennent de la page dette privée ; ils ne constituent pas une offre de crédit d’accompagnement : chaque prêteur fixe ses conditions à l’étude du dossier.
Une opération se finance par étages, pas par un seul prêt
La banque de l’opération n’intervient en général qu’une fois le permis purgé, les fonds propres versés et un seuil de pré-commercialisation atteint. Tout ce qui précède se paie sur fonds propres.
Financer cette activité permet de lancer une opération sans attendre que la précédente soit soldée, et sans céder une part de la marge à un co-promoteur. Le revers est simple : un prêt pris pour apporter des fonds propres reste dû même si l’opération ne sort pas. Il ne se justifie que si le bilan de l’opération supporte son coût, et si vous pouvez le rembourser sur d’autres ressources.
Le détail des textes et de la trésorerie de chantier se trouve dans le guide financement de l’activité de promotion immobilière.
Ce que Hyppo recherche pour votre opération
Les fonds propres et la phase amont
Études, permis, frais sur le terrain, amorce de commercialisation : ces dépenses précèdent le crédit d’opération. Hyppo peut rechercher un prêt hypothécaire sur un actif déjà détenu, souvent apporté ensuite en compte courant d’associé, amortissable ou in fine selon le calendrier. Un prêt de trésorerie hypothécaire ou un financement d’apport peut servir à cet usage. Si l’opération échoue, ce prêt reste dû.
Le crédit promoteur et le crédit d’accompagnement
Le crédit promoteur, ou crédit d’accompagnement, est une ouverture de crédit consentie à la société de programme pour la durée de l’opération. Elle tire les fonds au fil des dépenses et rembourse avec le prix des ventes, en général versé sur un compte ouvert chez la banque.
Les conditions reviennent souvent : terrain acquis ou sous promesse, permis purgé de recours et de retrait, fonds propres versés, seuil de pré-commercialisation atteint, budget et planning validés. Les garanties combinent, selon les cas, une hypothèque ou une promesse d’hypothèque sur le terrain, le nantissement des parts de la société de programme, et une caution de la société mère ou du dirigeant.
La garantie financière d’achèvement
En VEFA de logements ou d’immeubles mixtes, dès lors que l’acquéreur verse des fonds avant l’achèvement, le vendeur souscrit une garantie d’achèvement ou de remboursement avant de signer (article L261-10-1 du code de la construction et de l’habitation). La banque qui accorde le crédit la délivre en général aussi : les deux se négocient ensemble. Un financement alternatif ne la remplace pas. Hyppo ne la délivre pas ; il oriente le dossier vers les partenaires habilités qui peuvent la porter.
La dette privée, la mezzanine et la fiducie
Quand les fonds propres manquent, la dette privée, senior, junior ou mezzanine, peut compléter le tour de table. Elle coûte plus cher que la banque et, en mezzanine, est remboursée après la dette senior, en général avec l’accord de cette dernière. Hyppo recherche des montants de 500 k€ à 20 M€ auprès de plus de 20 prêteurs, pour une mise en place indiquée à 4 semaines. Une fiducie-sûreté peut aussi être étudiée, en général à partir de 1,5 M€. Aucune de ces solutions ne dispense d’un garant agréé lorsque la garantie d’achèvement est obligatoire.
Pour qui ?
Les promoteurs et sociétés de programme, souvent une SCCV, qui portent une opération de construction-vente, en logement, tertiaire ou mixte.
Les dirigeants qui financent leurs fonds propres sur un patrimoine déjà détenu, plutôt que d’attendre la fin de l’opération précédente.
Les opérations structurées, avec des bilans exploitables, des garanties solides et une data-room constituée.
Hyppo accompagne les opérations dont le besoin de financement dépasse 1 M€. Un achat-revente sans VEFA relève du financement marchand de biens ; les opérations plus larges sont présentées sur financer une opération immobilière et sur la page entreprise.
Ce qui se finance, étage par étage
Les fonds propres, avant le crédit
Études, permis, frais sur le terrain : un prêt hypothécaire sur un actif déjà détenu peut financer l'apport. Il reste dû si l'opération ne sort pas.
Le crédit d'accompagnement
Une ouverture de crédit tirée au fil du chantier et remboursée par le prix des ventes, négociée avec la garantie d'achèvement.
Le complément du tour de table
Quand les fonds propres manquent, la dette privée, senior ou mezzanine, ou une fiducie-sûreté peuvent être étudiées.
Comment ça se passe
Pré-étude de l’opération : prix de revient, fonds propres, pré-commercialisation, planning, société de programme, garanties.
Constitution de la data-room : statuts et bilans, permis et purges, promesse sur le terrain, budget, planning, état des réservations.
Proposition d’une structure : crédit d’accompagnement, prêt hypothécaire pour l’apport, dette privée ou mezzanine, fiducie le cas échéant, et orientation vers un établissement susceptible de porter la garantie d’achèvement.
Présentation aux prêteurs adaptés, puis suivi jusqu’à la décision, la documentation et les premiers tirages.
Les points de vigilance
- Une commercialisation plus lente allonge le portage de la dette.
- Un recours contre le permis bloque souvent le crédit, pendant que les frais courent.
- Un prêt d’apport reste dû même si l’opération ne sort pas ; les associés d’une SCCV peuvent être tenus sur leurs biens.
- La mezzanine et la dette privée pèsent d’abord sur la marge : elles ne rattrapent pas une opération déjà trop juste.
Le détail figure dans le guide du financement de la promotion. Hyppo est courtier, il ne prête pas et ne promet aucun accord : la décision revient au prêteur.
Pourquoi passer par Hyppo pour financer votre promotion ?
Un dossier lu comme une opération
Prix de revient, fonds propres, pré-commercialisation, planning : pas comme un prêt immobilier classique.
Au-delà des banques
Un accès à des banques spécialisées, à des fonds de dette et à des foncières.
Un rôle clair
Hyppo est courtier : il ne prête pas, ne délivre pas la garantie d'achèvement et ne peut garantir aucun accord.
Un courtier immatriculé
Hyppo (REFI Technologies) est immatriculé à l'ORIAS sous le numéro 23005573, comme intermédiaire en opérations de banque et en services de paiement.
Questions fréquentes
Une autre question sur votre situation ? Un conseiller Hyppo vous répond.
Qu’est-ce qu’un crédit promoteur ?
C’est une ouverture de crédit, aussi appelée crédit d’accompagnement ou prêt promoteur, consentie à la société qui porte l’opération pour la durée du chantier. Elle est tirée au fil des dépenses et remboursée par le prix des ventes. La banque l’accorde en général une fois le permis purgé, les fonds propres versés et un seuil de pré-commercialisation atteint, et délivre souvent aussi la garantie d’achèvement.
Quel apport faut-il pour une promotion immobilière ?
Aucun texte ne fixe de minimum : chaque banque définit l’apport, en part du prix de revient, selon l’expérience du promoteur, le marché et le risque de l’opération. Moins d’apport appelle en général plus de pré-commercialisation et de garanties.
Quel taux de pré-commercialisation les banques demandent-elles ?
Aucun texte ne l’impose : chaque banque fixe le seuil de lots réservés ou vendus qu’elle exige avant d’accorder le crédit promoteur et la garantie d’achèvement, selon l’opération, le marché local et l’apport du promoteur. Les ventes en bloc à des institutionnels en font partie.
La garantie financière d’achèvement est-elle obligatoire ?
Oui pour la VEFA d’un immeuble d’habitation ou mixte, lorsque l’acquéreur paie avant l’achèvement : le vendeur souscrit, avant la vente, une garantie d’achèvement ou de remboursement auprès d’une banque, d’un assureur ou d’une société de caution mutuelle. Pour des bureaux ou des commerces, elle reste facultative, mais souvent exigée par l’acquéreur. Hyppo ne la délivre pas.
Hyppo finance-t-il lui-même l’opération ?
Non. Hyppo est courtier. Il recherche le financement auprès de ses partenaires et ne promet aucun accord. La décision revient au prêteur, après étude du dossier. Aucun versement ne peut être exigé d’un particulier avant l’obtention d’un prêt d’argent.
Quelle différence avec le financement d’un marchand de biens ?
Le marchand de biens achète un bien existant, souvent le rénove, et le revend : pas de VEFA, pas de garantie d’achèvement obligatoire au même titre. Le promoteur construit pour vendre, le plus souvent sur plan. Les deux financements se ressemblent par le remboursement sur les ventes, mais les conditions, les garanties et le calendrier divergent.
Quels montants Hyppo accompagne-t-il ?
Hyppo accompagne les opérations de promotion dont le besoin de financement dépasse 1 M€. La dette privée recherchée par Hyppo va de 500 k€ à 20 M€. Le montant retenu dépend du bilan de l’opération, des garanties et du prêteur.


