
Financement marchand de biens : achat, travaux et revente
Crédit court remboursé à la revente, garanties, apport, droits de mutation réduits et TVA : comment se finance une opération d’achat-revente, et où la dette privée trouve sa place.
Pré-éligibilité en ligne en 5 minutes
- Acquisition, travaux et portage de l’opération
- Banques spécialisées, foncières et fonds de dette
- Crédit remboursé au fil des reventes
Acheter, rénover, revendre : Hyppo recherche le financement de vos opérations de marchand de biens auprès de banques spécialisées, de foncières et de fonds de dette, et le suit jusqu'à la dernière revente.
Pour qui ?
Les sociétés d'achat-revente et les professionnels qui ont déjà mené des opérations.
Les immeubles, lots ou biens à rénover achetés pour être revendus.
À titre indicatif, Hyppo accompagne des besoins de plus de 1 million d'euros, avec des bilans exploitables, des garanties solides et un dossier d'opération complet.
Exemples d'opérations
Acheter un immeuble à revendre par lots
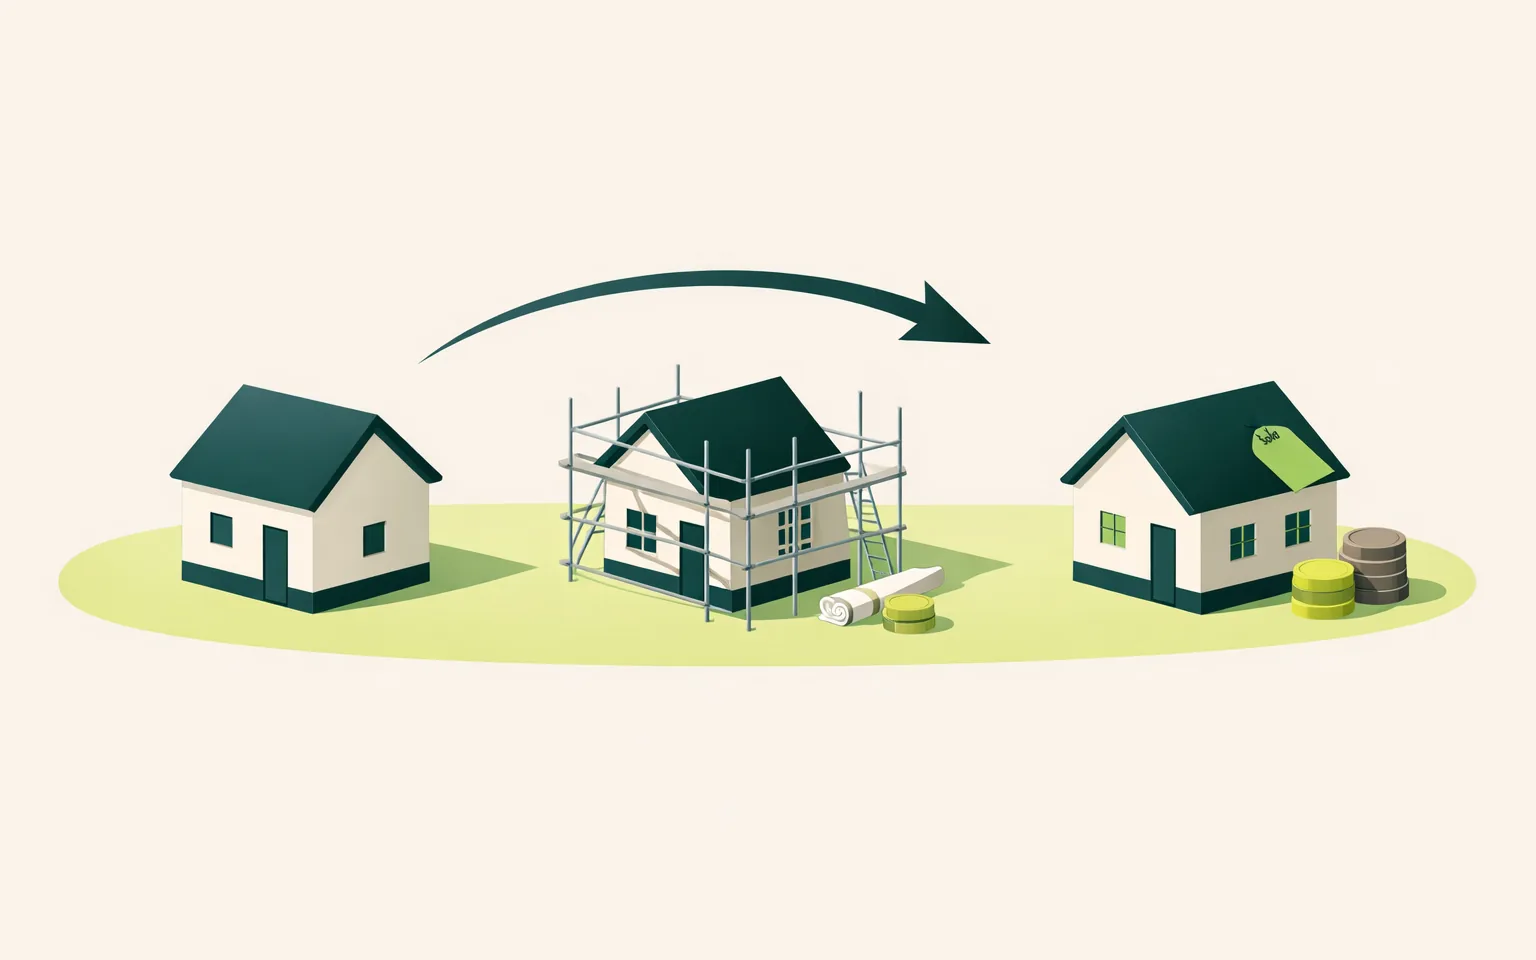
Achat d'un immeuble entier, division en lots, puis revente appartement par appartement : le crédit se rembourse au fil des ventes.
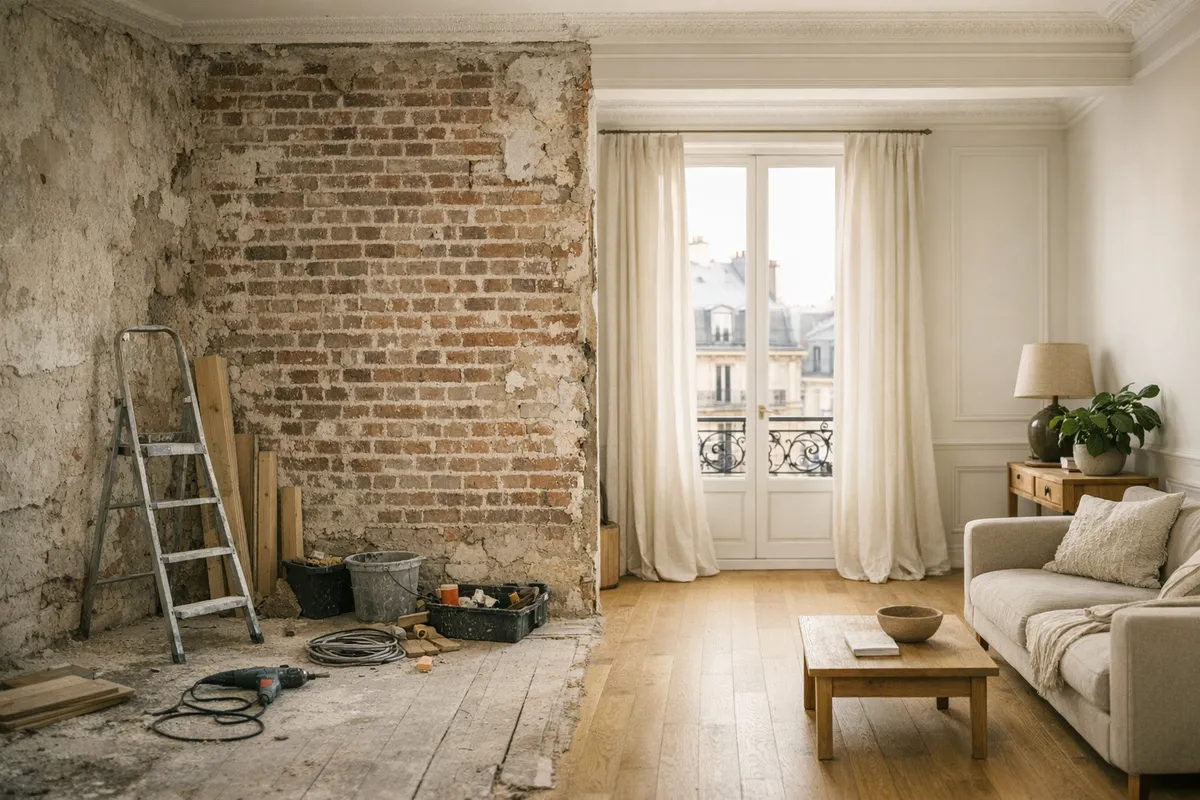
Rénover avant de revendre
Achat d'un bien à rénover, travaux, puis revente : l'enveloppe couvre l'acquisition et le chantier.
Porter une opération plus longue
Quand la revente prend du temps, Hyppo cherche aussi du côté des foncières et des fonds de dette.
Ce que Hyppo fait pour vous
- 01
Mise en forme du dossier d'opération : prix d'achat, travaux, prix de revente, marge, calendrier.
- 02
Proposition d'une structure : dette senior, mezzanine, durée, garanties.
- 03
Présentation aux prêteurs adaptés à l'opération.
- 04
Suivi jusqu'à l'acte, puis à chaque revente.
Comment ça se passe
Une pré-étude de l'opération.
Le dossier : statuts, bilans, opérations déjà réalisées, promesse de vente, devis.
La recherche des prêteurs et une proposition de financement.
La signature chez le notaire, puis le remboursement au fil des reventes.
Pourquoi passer par Hyppo pour vos opérations ?
Des prêteurs qui financent l'achat-revente
Tous les prêteurs ne financent pas les marchands de biens : Hyppo présente le dossier à ceux qui le font.
Un dossier d'opération
Prix d'achat, budget de travaux, grille de revente et calendrier : le dossier se lit comme une opération, pas comme un prêt immobilier classique.
Au-delà des banques
Selon le montant et la durée, la recherche s'étend aux banques spécialisées, aux foncières et aux fonds de dette.
Un courtier immatriculé
Hyppo (REFI Technologies) est immatriculé à l'ORIAS sous le numéro 23005573, comme intermédiaire en opérations de banque et en services de paiement.
Questions fréquentes
Une autre question sur votre situation ? Un conseiller Hyppo vous répond.
Quel apport faut-il pour un financement marchand de biens ?
Aucun texte ne fixe d’apport minimal : chaque prêteur le décide selon la marge, l’expérience de l’emprunteur et le bien. L’apport couvre en général au moins les frais d’acquisition et une partie du prix ou des travaux. Un financement présenté « sans apport » repose en pratique sur une dette plus chère ou sur des garanties prises sur d’autres biens.
Combien de temps dure un prêt marchand de biens ?
Le temps de l’opération : achat, travaux, revente. Le remboursement est souvent in fine, au fil des ventes. L’engagement de revendre de l’article 1115 du CGI fixe une limite fiscale de cinq ans, ramenée à deux ans pour certaines ventes par lots : le crédit est calé en deçà, avec une marge de sécurité.
Pourquoi passer par un courtier pour financer une opération de marchand de biens ?
Parce que tous les prêteurs ne financent pas l’achat-revente, et que ceux qui le font lisent un dossier d’opération, pas seulement un bilan. Un courtier immatriculé à l’ORIAS présente le dossier à plusieurs banques ou fonds et compare les structures proposées. Il ne prête pas et ne peut garantir aucun accord.


