Outils
Cette rubrique réunit les simulateurs de Hyppo et quelques guides pratiques. Les simulateurs calculent un tableau d'amortissement, une mensualité, un taux d'endettement, des frais d'hypothèque, la trésorerie qu'un bien peut garantir, une plus-value immobilière, la valeur d'une nue-propriété ou des droits de succession. Ils sont gratuits et sans inscription. Leur résultat est indicatif : il donne un ordre de grandeur avant d'en parler avec un conseiller, il ne vaut pas offre de prêt. Les guides expliquent les mots du financement patrimonial dans un lexique et présentent des solutions précises, comme le prêt hypothécaire sans caution ou le crédit pour les seniors.
Articles : Outils
17 articles
-
Outils
Simulateur : Tableau d'amortissement
La mensualité, la part d'intérêts et de capital, le capital restant dû mois par mois et le coût total du crédit, avec un envoi du tableau en PDF sur demande.
Calculer -
Outils
Simulateur : Mensualités et budget
La mensualité d'un prêt amortissable ou in fine, et le budget mensuel complet avec les charges du logement.
Calculer -
Outils
Simulateur : Taux d'endettement
Le taux d'endettement et le reste à vivre, au regard du plafond de 35 % appliqué par les banques.
Calculer -
Outils
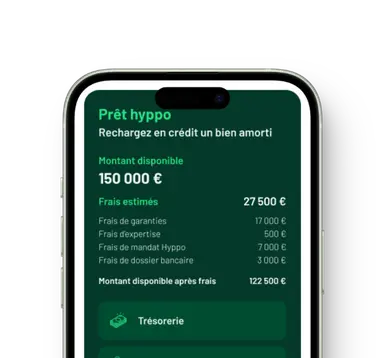
Simulateur : Prêt de trésorerie hypothécaire
La trésorerie qu'un bien peut garantir, la mensualité et le coût du prêt en amortissable ou in fine, la part du bien engagée, le taux d'endettement et les points que la banque regardera.
Calculer -
Outils
Simulateur : Prêt hypothécaire : vos liquidités
Le montant mobilisable sur un bien selon sa valeur et le capital qui reste à rembourser.
Calculer -
Outils
Simulateur : Frais d'hypothèque
Les frais d'une hypothèque conventionnelle poste par poste : émoluments du notaire, taxe de publicité foncière, contribution de sécurité immobilière, et le coût d'une mainlevée, textes à l'appui.
Calculer -
Outils
Simulateur : Prêt viager hypothécaire ou vente en viager
Deux calculs : le montant d'un prêt viager hypothécaire, où vous restez propriétaire, avec la dette capitalisée année par année et ce qui reste à vos héritiers ; ou le bouquet et la rente d'une vente en viager, occupé ou libre.
Calculer -
Outils
Simulateur : Complément de revenu
Le complément de revenu obtenu en plaçant un prêt garanti par l'immobilier, avec les risques du montage affichés.
Calculer -
Outils
Simulateur : Prêt in fine
Les intérêts mensuels d'un prêt in fine, son coût face à un prêt amortissable et l'épargne à constituer pour rembourser le capital.
Calculer -
Outils
Simulateur : Plus-value immobilière
L'impôt que le notaire prélèvera à la vente d'un bien autre que la résidence principale : abattements selon la durée de détention, impôt sur le revenu, prélèvements sociaux, taxe au-delà de 50 000 €, et ce qu'il deviendrait en vendant plus tard.
Calculer -
Outils
Simulateur : Valeur de la nue-propriété et de l'usufruit
La valeur fiscale de la nue-propriété et de l'usufruit selon le barème de l'article 669 du CGI, viager ou à durée fixe, et l'écart avec un prix proposé.
Calculer -
Outils
Simulateur : Droits de succession
Les droits de chaque héritier selon le barème et les abattements en vigueur, conjoint, enfants et donations compris, puis le paiement fractionné.
Calculer -
Outils
Simulateur : Épargne et investissement
L'évolution d'une épargne selon trois scénarios de rendement, versements compris.
Calculer -
 Outils
Lexique du financement patrimonial et immobilier
Les termes du financement patrimonial et immobilier expliqués simplement, de l'hypothèque à la nue-propriété, chacun relié au guide qui le détaille.
Lire -
 Outils
Prêt hypothécaire immobilier sans caution
Définition, conditions, montant, taux et seuils de l’usure, usages, étapes et risques du prêt hypothécaire en France, avec les règles du code de la consommation et du code civil.
Lire -
 Outils
Solutions crédit pour les seniors
Prêt senior après 70 ou 80 ans : ce que dit la loi, pourquoi les banques limitent les prêts, les solutions adossées à votre bien et leurs risques.
Lire -
 Outils
Tontine pour protéger le conjoint
La tontine, un accord pour protéger le conjoint survivant, permet d'éviter les créanciers et la succession lors du décès. Bien que pratique pour certains couples, elle présente des inconvénients, comme des difficultés en cas de désaccord ou de financement unilatéral. Il est crucial de respecter certaines conditions pour sa validité et de considérer d'autres dispositifs juridiques pour la protection patrimoniale.
Lire
Aucun article ne correspond à cette recherche. Essayez un autre mot, ou parcourez tous les thèmes.
Voir tous les articlesVotre projet
Générer un complément de revenu grâce au levier de l’immobilier
Testez en ligne ce que votre patrimoine immobilier peut financer, puis échangez avec un conseiller Hyppo.