Sommaire
Un crédit immobilier, deux ou trois crédits à la consommation, autant de mensualités : le budget se rigidifie alors même que le bien immobilier a pris de la valeur. Le regroupement de crédits hypothécaire s'appuie sur cette valeur pour réorganiser la dette. Voici ce qu'il permet et ce qu'il coûte vraiment.
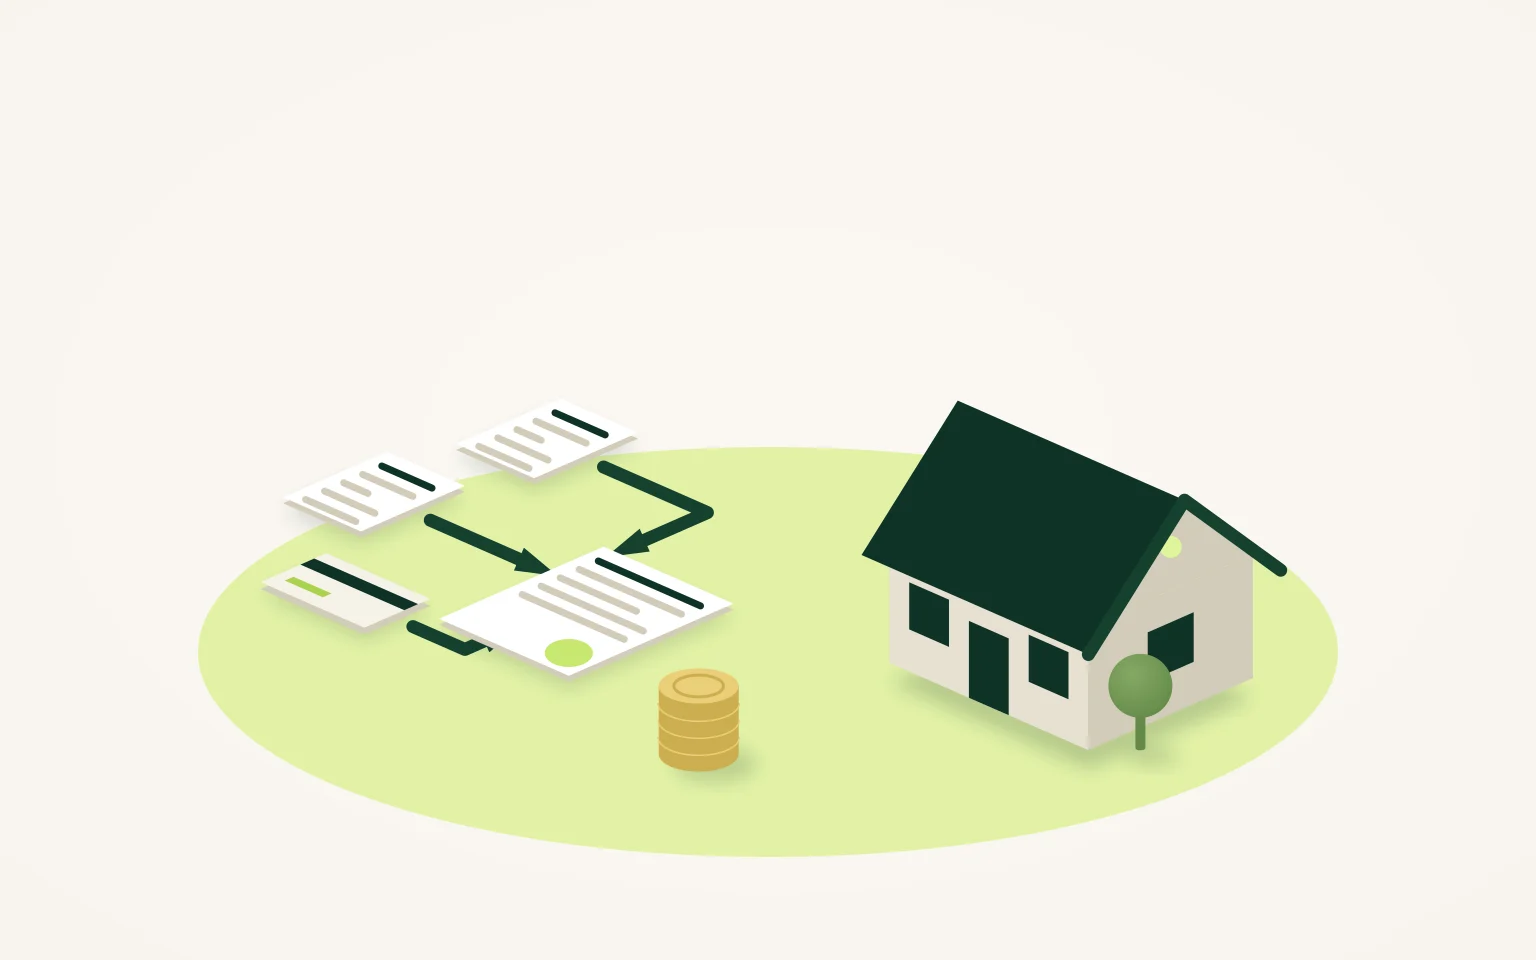
Le regroupement de crédits hypothécaire consiste à remplacer plusieurs prêts par un seul, garanti par une hypothèque sur un bien immobilier. Le nouveau prêt rembourse par anticipation les anciens. Il peut être accordé pour un montant supérieur, afin de financer un nouveau besoin.
L'essentiel :
- Un seul prêt, une seule mensualité, un seul interlocuteur.
- La garantie est une hypothèque sur un bien dont vous êtes propriétaire.
- La mensualité baisse le plus souvent parce que la durée s'allonge : le coût total augmente.
- Une enveloppe de trésorerie peut être ajoutée, selon la valeur du bien et le dossier.
Comment ça fonctionne
- Inventaire. Tous les crédits en cours sont recensés, avec leur capital restant dû et leurs indemnités de remboursement anticipé : crédit immobilier, crédits à la consommation, crédits renouvelables.
- Évaluation du bien. Sa valeur détermine le montant maximal du nouveau prêt.
- Nouveau prêt. Il est garanti par une hypothèque, constatée par un acte notarié.
- Remboursement des anciens crédits. Le prêteur les solde directement.
- Versement de la trésorerie, s'il y en a une, à l'emprunteur.
Regroupement simple ou regroupement avec trésorerie
Le regroupement peut se limiter à la reprise des dettes existantes. Il peut aussi comprendre une somme supplémentaire, destinée par exemple à :
- des travaux ;
- les études d'un enfant ;
- une donation ;
- des droits de succession ou une dette fiscale ;
- une soulte de divorce ;
- des dépenses de santé, une entrée en maison de retraite ;
- la constitution d'une épargne de précaution.
Un exemple détaillé : 270 000 € pour regrouper ses crédits, financer des travaux et garder une épargne.
Pourquoi une garantie hypothécaire
Un regroupement de crédits sans garantie est limité en montant et en durée. L'hypothèque change l'analyse du prêteur : il s'appuie sur la valeur du bien, et pas seulement sur les revenus. Cela permet des montants plus élevés, des durées plus longues, et l'étude de profils que le crédit classique écarte, comme les retraités ou les indépendants.
Le cadre légal
Le regroupement de crédits est encadré par le code de la consommation (articles L314-10 et suivants).
- La règle des 60 %. Si les crédits immobiliers représentent plus de 60 % du montant total regroupé, l'opération suit les règles du crédit immobilier. En dessous, elle suit celles du crédit à la consommation. Lorsque le prêt est garanti par une hypothèque, les règles du crédit immobilier s'appliquent.
- Une information préalable. Le prêteur ou l'intermédiaire remet un document qui permet de comparer la situation avant et après l'opération, notamment le coût total.
- Un délai de réflexion. Pour une offre soumise aux règles du crédit immobilier, l'emprunteur ne peut pas accepter avant le onzième jour suivant sa réception.
- Le taux d'usure s'applique : le taux annuel effectif global ne peut pas dépasser le plafond en vigueur.
Ce que coûte vraiment un regroupement
La baisse de mensualité est le résultat visible. Elle a une contrepartie.
- L'allongement de la durée. Rembourser plus longtemps signifie payer des intérêts plus longtemps. Le coût total du crédit est en général plus élevé après l'opération qu'avant.
- Les indemnités de remboursement anticipé des prêts repris.
- Les frais de garantie : émoluments du notaire, taxe de publicité foncière, contribution de sécurité immobilière. Voir le coût d'une hypothèque.
- Les frais de dossier et les honoraires de l'intermédiaire. Les honoraires de Hyppo vont de 1 % à 6 % du montant financé, et ne sont dus qu'après le versement des fonds.
- L'assurance emprunteur, si elle est souscrite.
La bonne question n'est donc pas « de combien baisse ma mensualité ? » mais « combien me coûte cette baisse, et qu'est-ce qu'elle me permet ? ».
Les risques à mesurer
- Votre bien garantit l'ensemble. Des crédits à la consommation qui n'étaient adossés à aucun bien se retrouvent couverts par l'hypothèque. En cas de défaut, le prêteur peut faire vendre le bien.
- Le risque de réendettement. Une mensualité allégée redonne de la capacité d'emprunt. Souscrire de nouveaux crédits ensuite ramène à la situation de départ, avec une dette plus lourde.
- La trésorerie complémentaire est un emprunt. Elle porte intérêt sur toute la durée.
Dans quels cas est-ce pertinent ?
- Les mensualités cumulées pèsent trop sur le budget, alors que le bien a de la valeur.
- Un passage à la retraite fait baisser les revenus, avec des crédits encore en cours.
- Un nouveau projet ne peut pas être financé parce que le taux d'endettement est déjà trop élevé.
- Plusieurs crédits à taux élevés peuvent être remplacés par un seul prêt à un taux inférieur.
À l'inverse, si les crédits arrivent bientôt à leur terme, ou si la difficulté vient de dépenses durablement supérieures aux revenus, le regroupement ne règle rien et renchérit la dette.
Les conditions d'étude chez Hyppo
Hyppo est courtier : il ne prête pas, il recherche le financement auprès de ses banques partenaires. Les dossiers étudiés portent sur un bien résidentiel d'au moins 300 000 € et un financement à partir de 100 000 €, crédits rachetés compris. Le détail figure sur la page rachat de crédits avec trésorerie.
L'analyse porte sur la valeur du bien, les crédits existants, la capacité de remboursement après l'opération et la cohérence du projet.